
Un contrato y una correcta trazabilidad evitan que la operación pueda confundirse con una donación
Prestar dinero a un hijo, hermano u otro familiar es perfectamente posible, incluso sin cobrar intereses. Sin embargo, limitarse a realizar una transferencia puede generar problemas si posteriormente no puede demostrarse que el dinero debía devolverse.
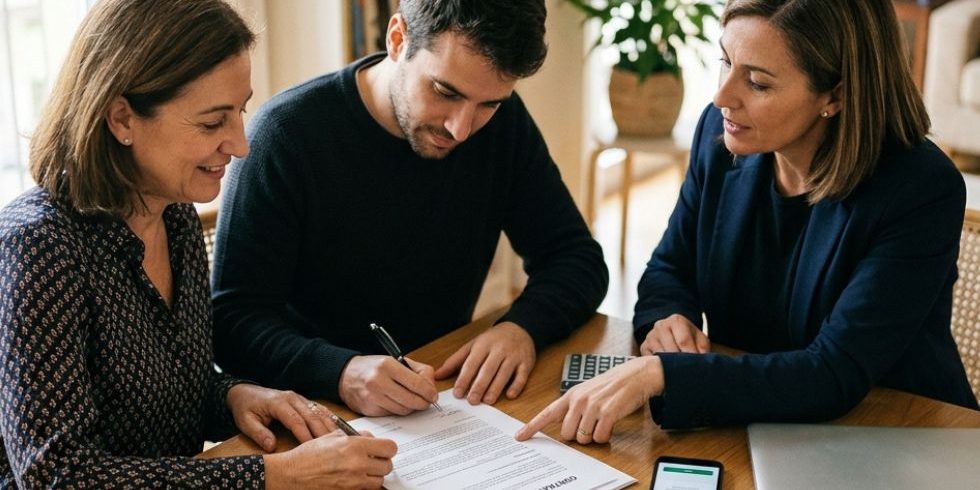
Para diferenciar claramente un préstamo de una donación, lo recomendable es formalizar siempre la operación por escrito.
¿Qué debe incluir el contrato?
No es necesario acudir obligatoriamente al notario. Puede utilizarse un contrato privado en el que figuren, al menos:
- Identificación del prestamista y prestatario.
- Cantidad prestada.
- Fecha de entrega.
- Plazo y forma de devolución.
- Cuotas o calendario de pagos.
- Tipo de interés acordado.
Si el préstamo es gratuito, debe indicarse expresamente que el tipo de interés es del 0 %. La normativa del IRPF presume remuneradas determinadas operaciones salvo prueba en contrario, por lo que documentar esta circunstancia resulta especialmente importante.
¿Hay que pagar impuestos?
Los préstamos entre particulares están sujetos al Impuesto sobre Transmisiones Patrimoniales, pero están exentos de pago. Aun así, debe presentarse la correspondiente autoliquidación, normalmente mediante el modelo 600, ante la administración tributaria autonómica competente.
El prestatario es quien realiza esta presentación, acompañando el contrato. Los plazos y procedimientos concretos dependen de cada comunidad autónoma.
También hay que demostrar que se devuelve
Tan importante como firmar el contrato es cumplirlo. Las devoluciones deberían realizarse mediante transferencias bancarias claramente identificadas para mantener una trazabilidad completa.
Si no existen devoluciones reales o las condiciones pactadas no se cumplen, Hacienda podría cuestionar que exista un verdadero préstamo y analizar si estamos ante una donación.
En Afianza | Alfyr ayudamos a documentar correctamente préstamos familiares y analizar sus consecuencias fiscales antes de realizar la operación.